США можуть додати понад 1 ТВт чистої потужності до 2036 року: ключовим драйвером BNEF називає дата-центри
За прогнозом дослідницької організації BloombergNEF, Сполучені Штати додадуть понад 1 ТВт нових потужностей сонячних і вітрових станцій та систем накопичення енергії у період із 2026 по 2036 рік, що більш ніж удвічі перевищить їхній сукупний парк на кінець 2025 року. Одним із ключових драйверів такого будівництва стане енергоспоживання дата-центрів, встановлена потужність яких у базовому сценарії збільшиться з 47 ГВт у 2025 році до 194 ГВт у 2035 році.
Аналітики прогнозують два поспіль рекордні роки введення нових станцій: 89 ГВт у 2026 році та 93 ГВт у 2027-му. Такий темп підтримує великий пул вітрових і сонячних проєктів, які розпочали будівництво до дедлайну 4 липня та зберегли право на федеральні податкові кредити. За оптимістичним сценарієм сейф-харбор BNEF, у США налічується понад 250 ГВт сонячних і вітрових потужностей, що мають право на податкові кредити. Ризиком для фінансування лишається невизначеність довкола правил PFE, які обмежують використання обладнання, пов’язаного з визначеними країнами, зокрема Китаєм, у проєктах, що отримують підтримку через податкові кредити. Проте оновлені оцінки суттєво розійшлися між сегментами генерації порівняно з травневим звітом BNEF:
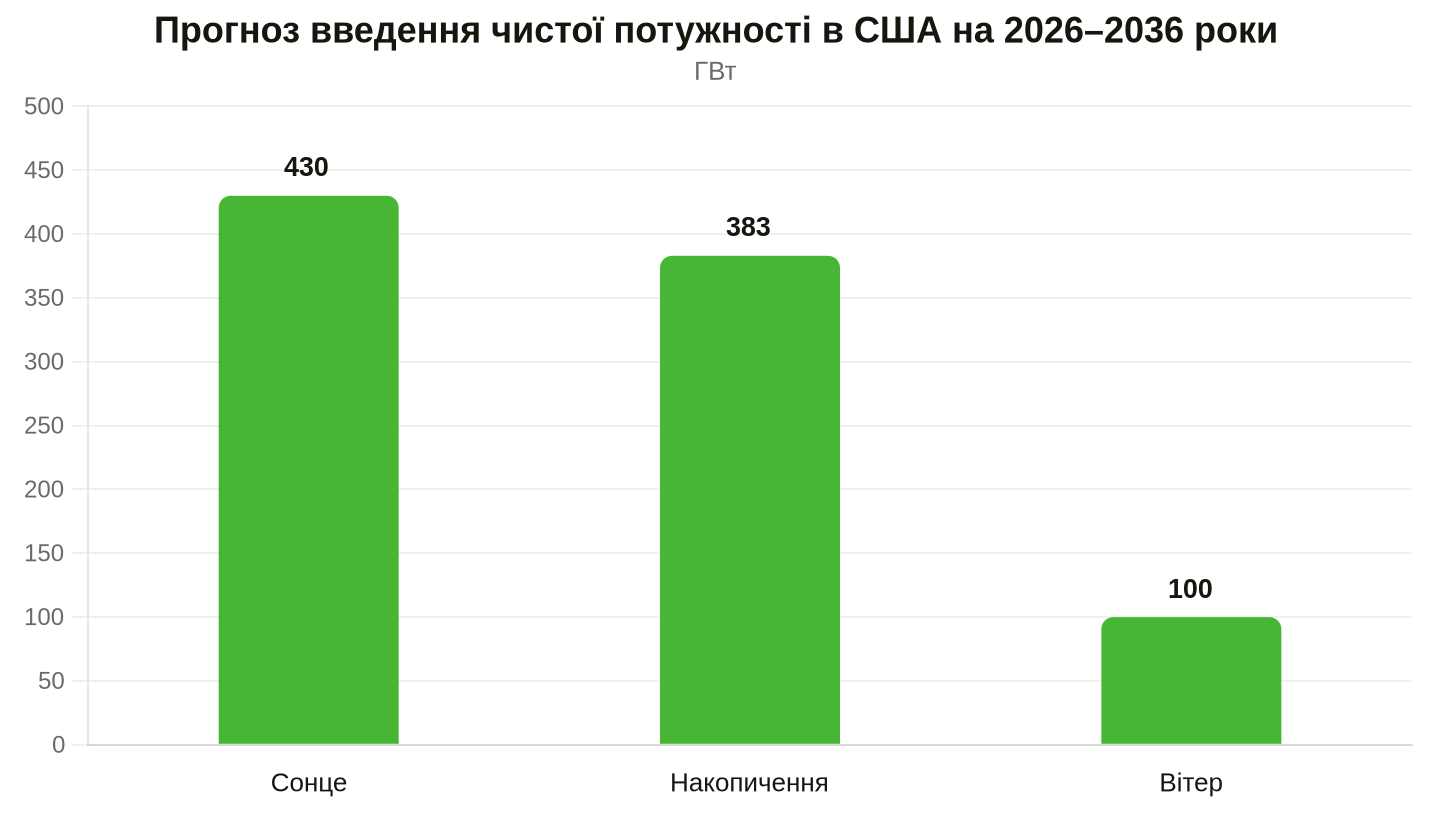
- ▸Системи накопичення енергії: очікується введення 383 ГВт за 2026–2036 роки, що на 34% вище за попередній прогноз;
- ▸Наземні вітрові електростанції: оцінка зросла на 15% до 100 ГВт;
- ▸Промислові сонячні станції: прогноз знизився на 7,5% до 430 ГВт, бо нові імпортні мита саме на сонячне обладнання погіршують економіку проєктів.
Водночас чисті технології стикаються з конкуренцією з боку локальної газової генерації на майданчиках серверних ферм. BloombergNEF нарахувала 165 ГВт оголошених проєктів локальної газової генерації на майданчиках дата-центрів США. Для дуже високих вимог дата-центрів до безперебійності газ зараз виграє і за швидкістю введення, і за вартістю, тоді як керовані безвуглецеві рішення на кшталт атомних блоків та малих модульних реакторів потребують значно довшого циклу реалізації. Втім, цей газовий портфель лишається непевним: у багатьох проєктів немає запланованої дати введення і визначених постачальників обладнання. До того ж багатьом газовим установкам усе одно знадобляться накопичувачі: вони дають резервування, підвищують ефективність і захищають від стрибків споживання під час роботи штучного інтелекту.
Джерело: BloombergNEF
Стати учасником
100 RE UA
Перейти на 100% відновлюваної енергетики в Україні – можливо!